- Les ménages épargnent toujours, mais un peu moins qu’avant.
- Une épargne en baisse ne prouve pas à elle seule que le pouvoir d’achat recule : regardez si vos revenus suivent la hausse des prix.
- Quand les prix montent plus vite que les revenus, il reste moins à mettre de côté chaque mois.
- Un gros achat peut aussi réduire l’épargne, à condition de garder une réserve pour les imprévus.
Sommaire
- Un taux d’épargne en recul, mais toujours élevé
- Qui met le moins de côté
- Pouvoir d’achat : ce que la baisse révèle vraiment
- Pourquoi les ménages épargnent moins
- Comment lire ces chiffres pour son propre budget
- Foire aux questions
On entend souvent dire que les Français n’arrivent plus à mettre d’argent de côté. Le sujet inquiète, et il mérite qu’on regarde les chiffres de près.
Si l’épargne recule, faut-il s’inquiéter pour votre budget ? Dans cet article, nous allons voir si cette baisse traduit vraiment un recul du pouvoir d’achat.
Un taux d’épargne en recul, mais toujours élevé
Le taux d’épargne est la part du revenu disponible brut que les ménages ne consacrent pas à leur consommation. Au deuxième trimestre 2026, il atteint 17,2 %, contre 17,9 % au premier trimestre, un chiffre révisé dans les résultats détaillés.
Sur 100 euros de revenu disponible, les ménages en ont donc mis de côté 17,2. Ce chiffre surprend, car on entend souvent dire que les Français n’arrivent plus à épargner.
Le recul reste modeste. Le taux est passé de 18,5 % en 2024 à 17,2 % en 2026, contre 14,4 % en moyenne entre 2011 et 2019, avant la crise.
Une baisse du taux ne veut pas dire que les ménages ont cessé d’épargner. Pour vous, le niveau actuel reste élevé : inutile de revoir votre épargne en urgence, sauf si vos dépenses ont grimpé plus vite que vos revenus.
L’épargne totale ajoute aux placements l’argent investi dans un logement. Elle était de 17,4 % au premier trimestre 2026, selon le calcul retenu. L’épargne financière, placée en livrets ou en titres, est passée de 10,1 % en 2024 à 9,5 %.
Un taux national ne dit pas combien votre foyer met de côté chaque mois. Additionnez vos virements d’épargne sur douze mois pour le savoir.
Qui met le moins de côté
Début 2024, le patrimoine brut médian des ménages est de 205 100 €, contre 374 900 € pour la moyenne. Une moyenne tirée par les plus aisés gonfle le chiffre.
Les écarts sont larges : 30 % des ménages ont moins de 40 000 € de patrimoine. Pour vous situer, prenez la médiane comme repère, pas la moyenne : c’est elle qui ressemble le plus à un ménage ordinaire.
Le patrimoine change beaucoup avec l’âge, et la moyenne accentue encore l’écart avec la médiane.
| Critère | Moins de 30 ans | 30 à 39 ans | 50 à 59 ans | 70 ans et plus |
|---|---|---|---|---|
| Patrimoine brut médian | 26 100 € | 146 200 € | 254 100 € | 247 600 € |
| Patrimoine brut moyen | 104 400 € | 265 000 € | 464 800 € | 420 300 € |
| Lecture | Point de départ très bas | Forte hausse | Sommet de la médiane | Léger recul |
Le patrimoine brut additionne les biens, avant déduction des emprunts. Il ne dit donc pas combien vous mettez de côté chaque mois.
Dans le Centre-Val de Loire, les ménages dépensaient près de 150 € par mois en carburant en 2021. Dans les communes rurales, les ménages modestes sont les plus exposés aux hausses : ils dépendent davantage de la voiture et gagnent moins.
Pouvoir d’achat : ce que la baisse révèle vraiment
Le pouvoir d’achat recule. En 2025, il a baissé de 0,4 % au total et de 0,7 % par unité de consommation.
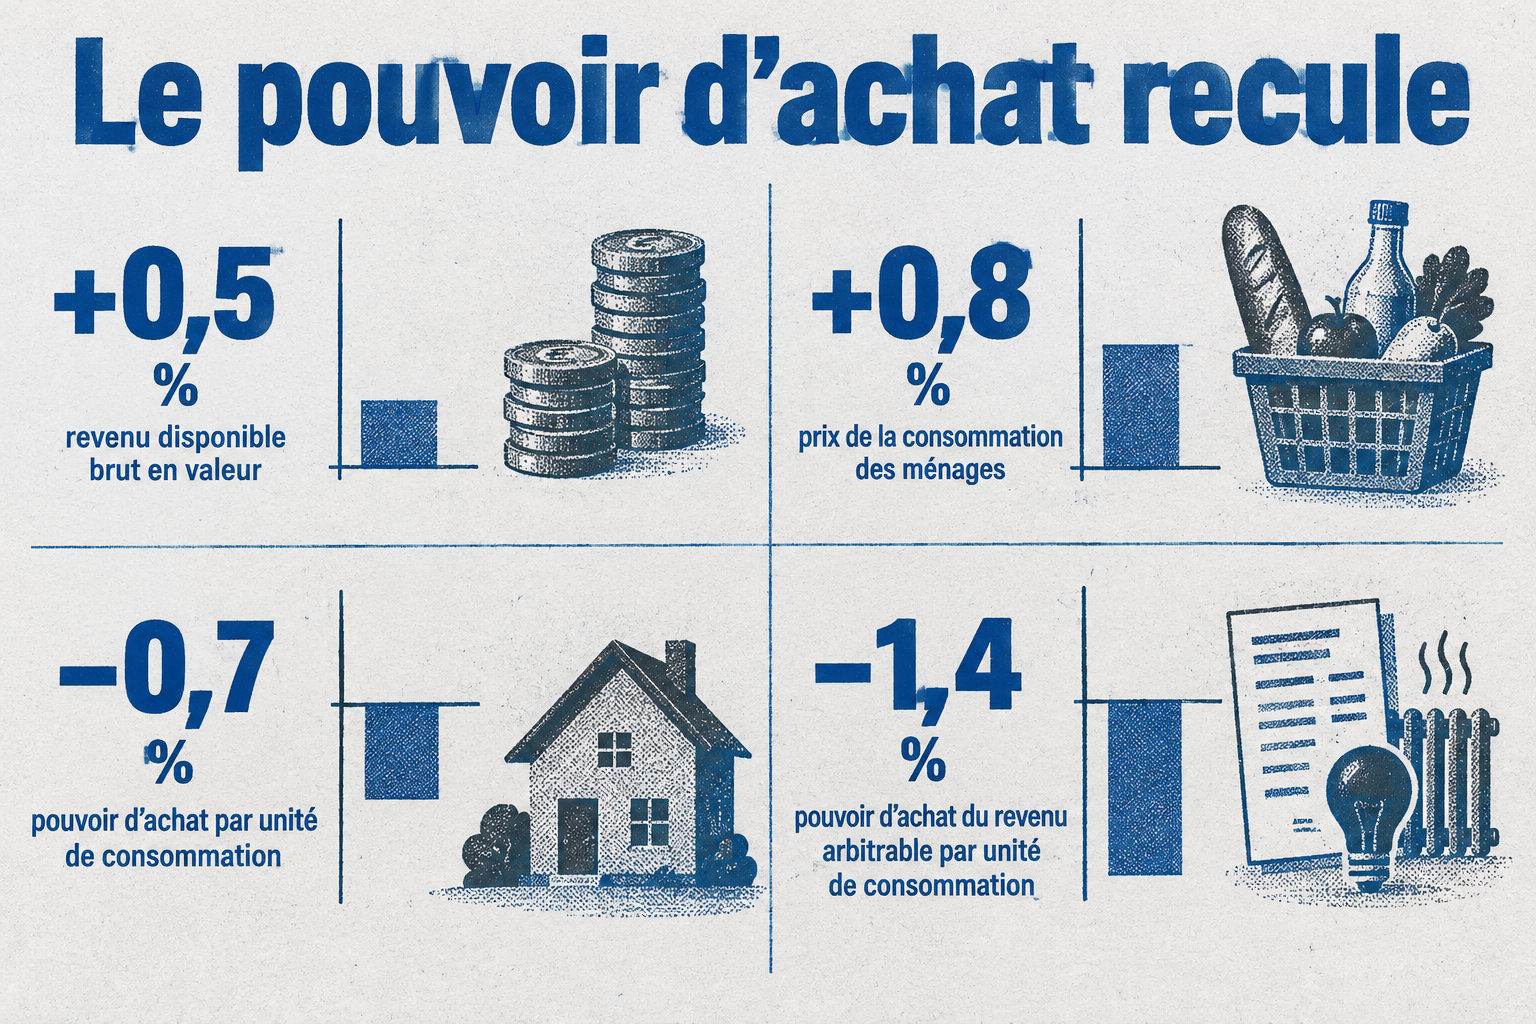
Au printemps 2026, il recule encore : de 0,6 % au deuxième trimestre, par unité de consommation, après 0,2 % au premier.
Avant de juger la prudence des ménages, regardez d’abord ce qui rentre chaque mois : c’est le revenu qui a reculé, pas leur goût pour l’épargne.
Pour voir où se loge la perte, comparez trois chiffres de 2025 :
- Les prix à la consommation ont augmenté de 0,8 %, après 2,2 % en 2024.
- Le revenu disponible brut, c’est-à-dire ce que les ménages peuvent dépenser ou garder, n’a progressé que de 0,5 % en valeur.
- Les dépenses de consommation ont augmenté de 0,4 % en volume, contre 0,8 % en 2024.
Notez votre revenu net du mois.
Retirez le loyer ou le crédit immobilier, l’eau, l’énergie et le téléphone.
Le reste est votre revenu arbitrable : ce que vous pouvez dépenser librement ou garder.
En 2025, ces dépenses ont grimpé de 1,3 % et le revenu arbitrable de seulement 0,1 %. Si la part fixe augmente plus vite que vos revenus, votre marge se réduit.
Pourquoi les ménages épargnent moins
Le coût de la vie inquiète d’abord les ménages. L’inflation et la hausse du coût de la vie étaient la première préoccupation de 84 % des personnes interrogées.
Ce souci se lit dans les intentions : 28 % des personnes interrogées comptent épargner moins en 2026, soit 8 points de plus qu’en 2025. Avec des prix en hausse de 3,1 % sur un an, ce n’est pas étonnant.
L’énergie pèse lourd : ses prix ont augmenté de 21,3 % sur un an en septembre 2026. Chaque facture plus chère laisse moins à mettre de côté.
Pour les dépenses de fin d’année, voyez comment les budgets de Noël se resserrent. Quant à l’assurance, 30 % des personnes interrogées se disent prêtes à réduire leur couverture : gardez votre protection, un gros sinistre coûte bien plus qu’une économie.
Une épargne qui baisse ne prouve pas toujours que l’argent manque. Un ménage peut aussi la réduire pour un achat qu’il a choisi.
Une voiture, un climatiseur ou un ventilateur peut être payé avec l’argent qu’on aurait gardé de côté. Avant de payer, vérifiez qu’il vous reste de quoi faire face à une dépense imprévue, comme une panne ou une réparation urgente.
Comment lire ces chiffres pour son propre budget
Le recul de l’épargne ne veut pas dire que les Français n’ont plus rien de côté. Fin 2025, les livrets réglementés atteignaient près de 950 milliards d’euros, dont 440 milliards sur le Livret A.
Cet argent sert en cas de coup dur, comme une panne ou une perte de revenu. Vérifiez qu’il couvre trois à six mois de dépenses. Si votre livret est vide, remplissez-le d’abord.
Voici les taux successifs du Livret A depuis 2025, avec celui du Livret d’épargne populaire :
- Jusqu’au 1er février 2025 : 3 %.
- Du 1er février au 1er août 2025 : 2,4 %.
- Jusqu’en février 2026 : 1,7 %.
- En février 2026 : 1,5 %.
- Depuis le 1er août 2026 : 1,7 % sur le Livret A.
- Depuis le 1er août 2026 : 2,5 % sur le Livret d’épargne populaire.
Additionnez tout ce que vous possédez, épargne et biens compris : c’est votre patrimoine brut. Comparez-le à la médiane de votre tranche d’âge, le chiffre qui sépare les ménages en deux. Avant 30 ans, elle est de 26 100 €. Entre 50 et 59 ans, elle atteint 254 100 €.
La moyenne, plus haute, masque les écarts. Pour vos dépenses de fin d’année, voyez le budget de Noël 2025.
Les Français épargnent toujours, mais un peu moins qu’avant. Une épargne en baisse ne prouve pas à elle seule que le pouvoir d’achat recule : c’est l’écart entre vos revenus et les prix qui compte.
Regardez votre marge mois après mois. Si elle se réduit, vérifiez d’abord votre réserve pour les imprévus.
Foire aux questions
Pourquoi je n’arrive pas à économiser de l’argent ?
Le plus souvent, les dépenses fixes prennent une trop grande part du budget. Loyer, énergie et téléphone partent avant vos autres choix, donc il reste moins à mettre de côté.
Faites le point sur ces charges, puis virez une somme fixe dès la paie.
Quel est le montant idéal à mettre de côté à 60 ans ?
Il n’existe pas de montant idéal à 60 ans, valable pour tous. Le patrimoine brut médian des ménages de 60 à 69 ans était de 245 000 € début 2024.
Ce chiffre compte aussi les biens, comme le logement : ce n’est pas une épargne disponible.
Est-ce que la vie est trop chère en France ?
Ça dépend de votre budget. En septembre 2026, les prix à la consommation ont augmenté de 3,1 % sur un an, mais la hausse ne touche pas tous les ménages de la même façon.
Tout dépend de ce que vous dépensez le plus.
[{« @context »: »https://schema.org », »@type »: »Article », »headline »: »Les Français épargnent-ils moins ? Ce que la baisse de leur épargne dit de leur pouvoir d’achat », »description »: »Analyse de la baisse du taux d’épargne des ménages français et son impact réel sur le pouvoir d’achat face à l’inflation et à l’évolution des revenus. », »inLanguage »: »fr », »abstract »: »Les ménages épargnent toujours, mais un peu moins qu’avant. Une épargne en baisse ne prouve pas à elle seule que le pouvoir d’achat recule : regardez si vos revenus suivent la hausse des prix. », »articleSection »: »Économie »},{« @context »: »https://schema.org », »@type »: »FAQPage », »mainEntity »:[{« @type »: »Question », »name »: »Pourquoi je n’arrive pas à économiser de l’argent ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Le plus souvent, les dépenses fixes prennent une trop grande part du budget. Loyer, énergie et téléphone partent avant vos autres choix, donc il reste moins à mettre de côté. »}},{« @type »: »Question », »name »: »Quel est le montant idéal à mettre de côté à 60 ans ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Il n’existe pas de montant idéal à 60 ans, valable pour tous. Le patrimoine brut médian des ménages de 60 à 69 ans était de 245 000 € début 2024. Ce chiffre compte aussi les biens, comme le logement : ce n’est pas une épargne disponible. »}},{« @type »: »Question », »name »: »Est-ce que la vie est trop chère en France ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Ça dépend de votre budget. En septembre 2026, les prix à la consommation ont augmenté de 3,1 % sur un an, mais la hausse ne touche pas tous les ménages de la même façon. Tout dépend de ce que vous dépensez le plus. »}}]}]