La facturation électronique concerne presque toutes les petites entreprises. Elle arrive souvent au dernier moment, sur un bureau déjà chargé.
Le dirigeant doit donc choisir un outil sans avoir le temps de tout comparer. Cet article explique pourquoi l’expert-comptable devient le premier conseiller de ces entreprises, quelles obligations le justifient et comment choisir une plateforme.
L’expert-comptable s’impose comme conseiller numérique des TPE-PME
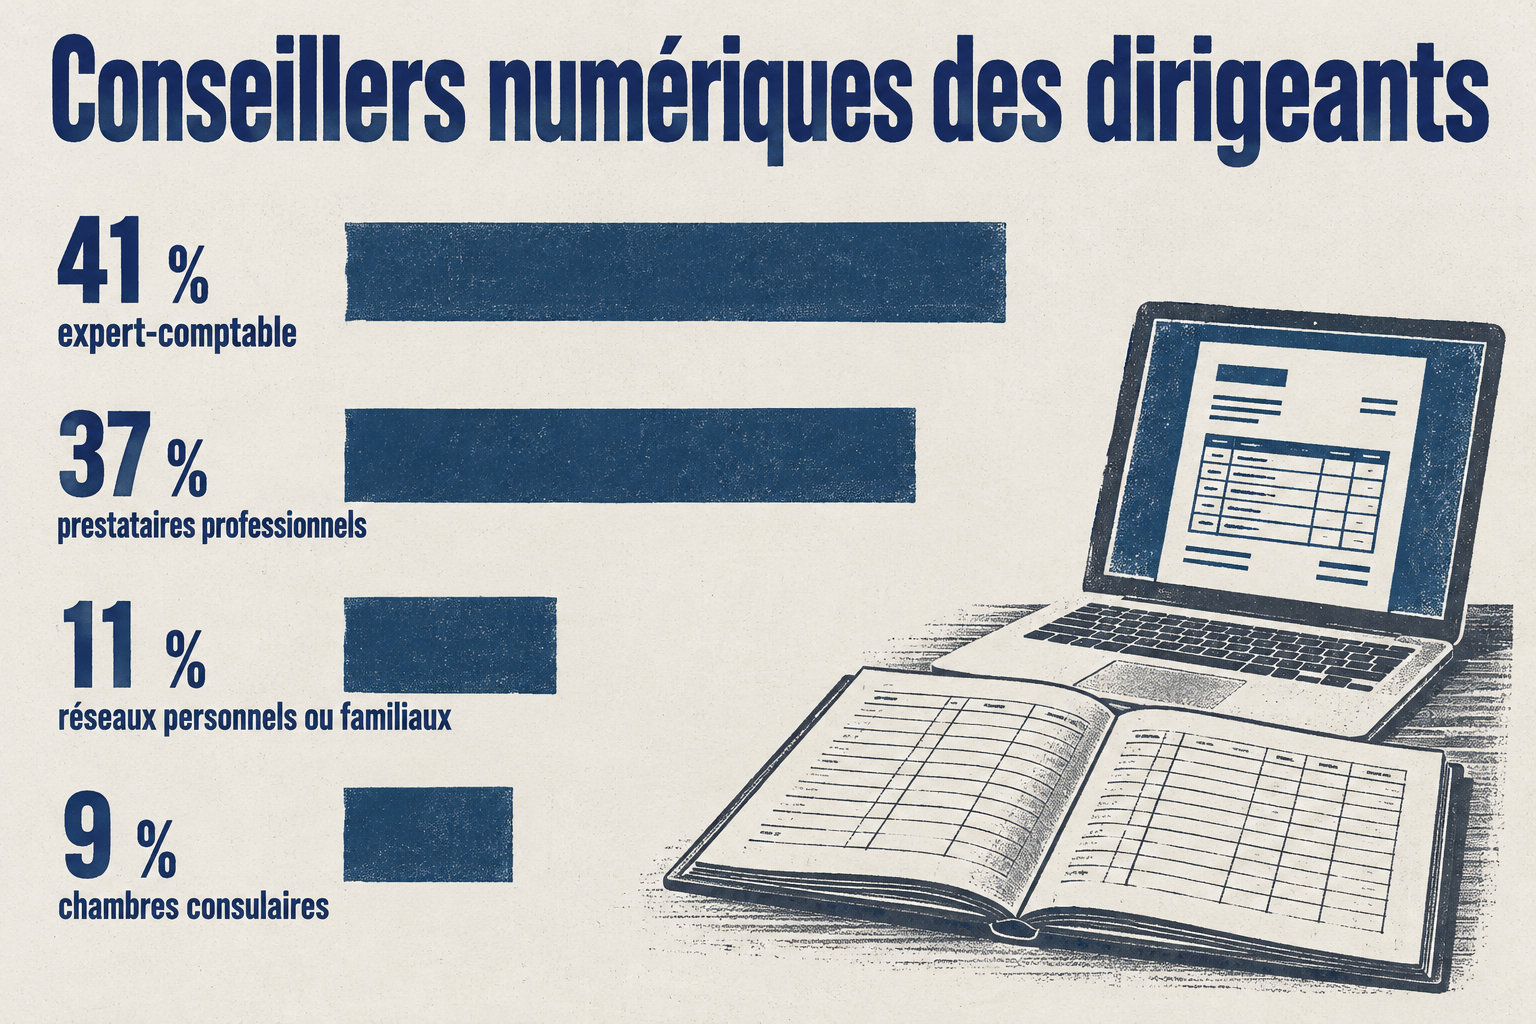
Pour être conseillés sur le numérique, 41 % des dirigeants privilégient leur expert-comptable, soit 23 points de plus qu’en 2025.
Le Baromètre France Num 2026, publié le 17 septembre 2026 par la Direction générale des Entreprises, couvre les entreprises de 0 à 249 salariés. Avant tout abonnement, le plus simple reste de demander l’avis de son comptable.
Qui conseille les TPE-PME
-
L’enquête couvre 9 655 entreprises, dont 6 786 TPE et 2 869 PME, représentatives des TPE-PME françaises.
-
Expert-comptable
Premier rang, devant tous les autres. Il tient la comptabilité, donc il voit les factures.
-
Prestataires professionnels
Deuxième rang, avec 37 %. Ce sont des intervenants payés pour un projet précis.
-
Réseaux personnels ou familiaux
11 %. Proches ou famille qui aident sans contrat.
-
Chambres consulaires
9 %. Elles informent, sans suivre la comptabilité.
Pourquoi la facturation électronique pousse les dirigeants vers leur cabinet
Dans une enquête auprès de 401 décisionnaires chargés de la comptabilité ou de la facturation, 64 % des entreprises disent avoir principalement bénéficié de l’aide de leur expert-comptable pour préparer leur mise en conformité.
Le cabinet tient déjà les comptes, donc il voit les factures de chaque client. C’est pour cela que le dirigeant lui pose la question en premier. Attendre la dernière minute pour le faire reste la pire option.
Une entreprise sur deux veut que son cabinet vérifie sa conformité, recommande une solution et suive sa mise en place. La demande va plus loin : le choix du logiciel, puis l’amélioration des processus comptables et fiscaux. Le dirigeant s’adresse au cabinet parce qu’il tient déjà ses comptes et connaît ses factures.
Calendrier : réception dès 2026, émission des TPE-PME en 2027
Depuis le 1er septembre 2026, toutes les entreprises établies en France doivent pouvoir recevoir leurs factures électroniques par une plateforme agréée. Cela vaut pour toutes les tailles, y compris celles qui ne facturent pas de TVA.
Il faut vérifier dès maintenant que la plateforme retenue accepte les factures et que le cabinet peut y accéder, car la réception est déjà en vigueur. Attendre 2027 pour s’y mettre est une erreur.
Le calendrier change selon la taille de l’entreprise, et l’écart est important.
| Critère | Grandes entreprises et ETI | PME et micro-entreprises |
|---|---|---|
| Réception des factures | Depuis le 1er septembre 2026 | Depuis le 1er septembre 2026 |
| Émission des factures | Depuis le 1er septembre 2026 | Au plus tard le 1er septembre 2027 |
| E-reporting | Depuis le 1er septembre 2026 | Depuis le 1er septembre 2027 |
| Seuils de taille | ETI : moins de 5 000 salariés, 1,5 milliard d’euros de chiffre d’affaires ou 2 milliards d’euros de total de bilan | PME : moins de 250 salariés, 50 millions d’euros de chiffre d’affaires ou 43 millions d’euros de total de bilan |
Comment choisir une plateforme agréée pour ses factures
Une plateforme agréée est un intermédiaire immatriculé par l’administration fiscale. Elle émet, transmet et reçoit les factures électroniques, puis envoie certaines données à l’administration.
Un logiciel de facturation prépare les factures, mais il doit être relié à une plateforme agréée pour les transmettre. Seul, il ne suffit pas. Mieux vaut vérifier ce lien avant de signer, et poser la question au cabinet.
Pour choisir une plateforme, il faut vérifier quatre points :
- Les formats : la plateforme doit accepter UBL, CII ou Factur-X. Factur-X joint un fichier XML à un PDF lisible.
- La compatibilité : elle doit fonctionner avec le logiciel de facturation et le logiciel de comptabilité déjà utilisés.
- Les fonctions : elle doit couvrir l’émission, la réception et le partage des données.
- L’accès du cabinet : c’est le critère le plus important, car sans lui, l’expert-comptable ne voit pas les factures.
Ce que coûtent les offres de jefacture.com selon le volume de factures
L’offre Freemium de jefacture.com coûte 0 € HT par mois, mais elle s’arrête à 5 factures d’achat et de vente réunies, pour un seul utilisateur.
Elle ne permet pas non plus la récupération des factures par le cabinet. Pour une activité qui dépasse quelques factures par mois, ce n’est pas la bonne porte d’entrée.
Pour comparer, l’offre Starter de Qotid coûte 29 € par mois avec une plateforme agréée intégrée. Un abonnement annuel jefacture.com donne 10 % de remise sur ces tarifs.
| Factures par mois | Premium (€ HT par mois) | Optimum (€ HT par mois) |
|---|---|---|
| Jusqu’à 20 | 5 | 13 (avec 20 paiements fournisseurs) |
| Jusqu’à 50 | 9 | 25 |
| Jusqu’à 100 | 17 | 47 |
| Jusqu’à 250 | 40 | 105 |
| Jusqu’à 500 | 75 | 185 |
| Jusqu’à 1 000 | 140 | 300 |
Budget numérique en recul, attentes de conseil en hausse
En 2025, 33 % des TPE-PME n’ont fait aucune dépense numérique, hors formation et recrutement. Cette part a augmenté de 8 points en un an. Le recul surprend, au vu des projets.
Pourtant, 78 % ont des projets pour 2026-2027. La facturation électronique arrive en tête, à 39 %. Le plus sensé est de traiter ce sujet avant d’autres achats.
Avant de déployer la solution
- Faire paramétrer la solution avec le cabinet, en précisant qui fait quoi.
- Vérifier que la solution s’intègre aux outils déjà utilisés, comme le logiciel de facturation et la comptabilité.
- Définir quelles données partager avec le cabinet, et comment les lui transmettre.
- Prévoir la formation des utilisateurs avant l’envoi de la première facture électronique.
- Demander un devis unique qui couvre ces quatre étapes, pour ne pas payer deux fois la même prestation.
Le cabinet reste le premier conseiller numérique des TPE-PME, parce qu’il tient leurs comptes et voit leurs factures. La réception des factures électroniques est déjà obligatoire.
Le prochain pas est simple : vérifier que la plateforme choisie accepte les formats voulus et que le cabinet peut y accéder, avant de signer quoi que ce soit.
Foire aux questions
Qui n’est pas concerné par la facturation électronique ?
Aucune entreprise établie en France n’échappe à la réception : toutes doivent pouvoir recevoir des factures électroniques. Seules les opérations hors du champ de la TVA sont exclues de la transmission des données à l’administration. C’est un point souvent mal compris.
Une facture en PDF envoyée par courriel suffit-elle à respecter la réforme ?
Non. Un PDF envoyé par courriel ne suffit pas, et beaucoup pensent le contraire, à tort.
La facture doit respecter un format électronique prévu par la réforme et passer par une plateforme agréée. Un fichier joint à un mail ne fait ni l’un ni l’autre.
Une offre gratuite de facturation électronique suffit-elle à un cabinet et à ses clients ?
Non, dès que l’activité dépasse quelques factures par mois. L’offre gratuite est limitée à 5 factures par mois, un seul utilisateur et un an d’archivage. Le point faible est là : le cabinet ne récupère pas les factures automatiquement.
Comment vérifier qu’une plateforme est bien agréée ?
Il suffit de vérifier que la plateforme figure sur la liste officielle des plateformes agréées, publiée pour les entreprises. Si elle n’y figure pas, elle n’est pas agréée, quels que soient son nom ou sa publicité.